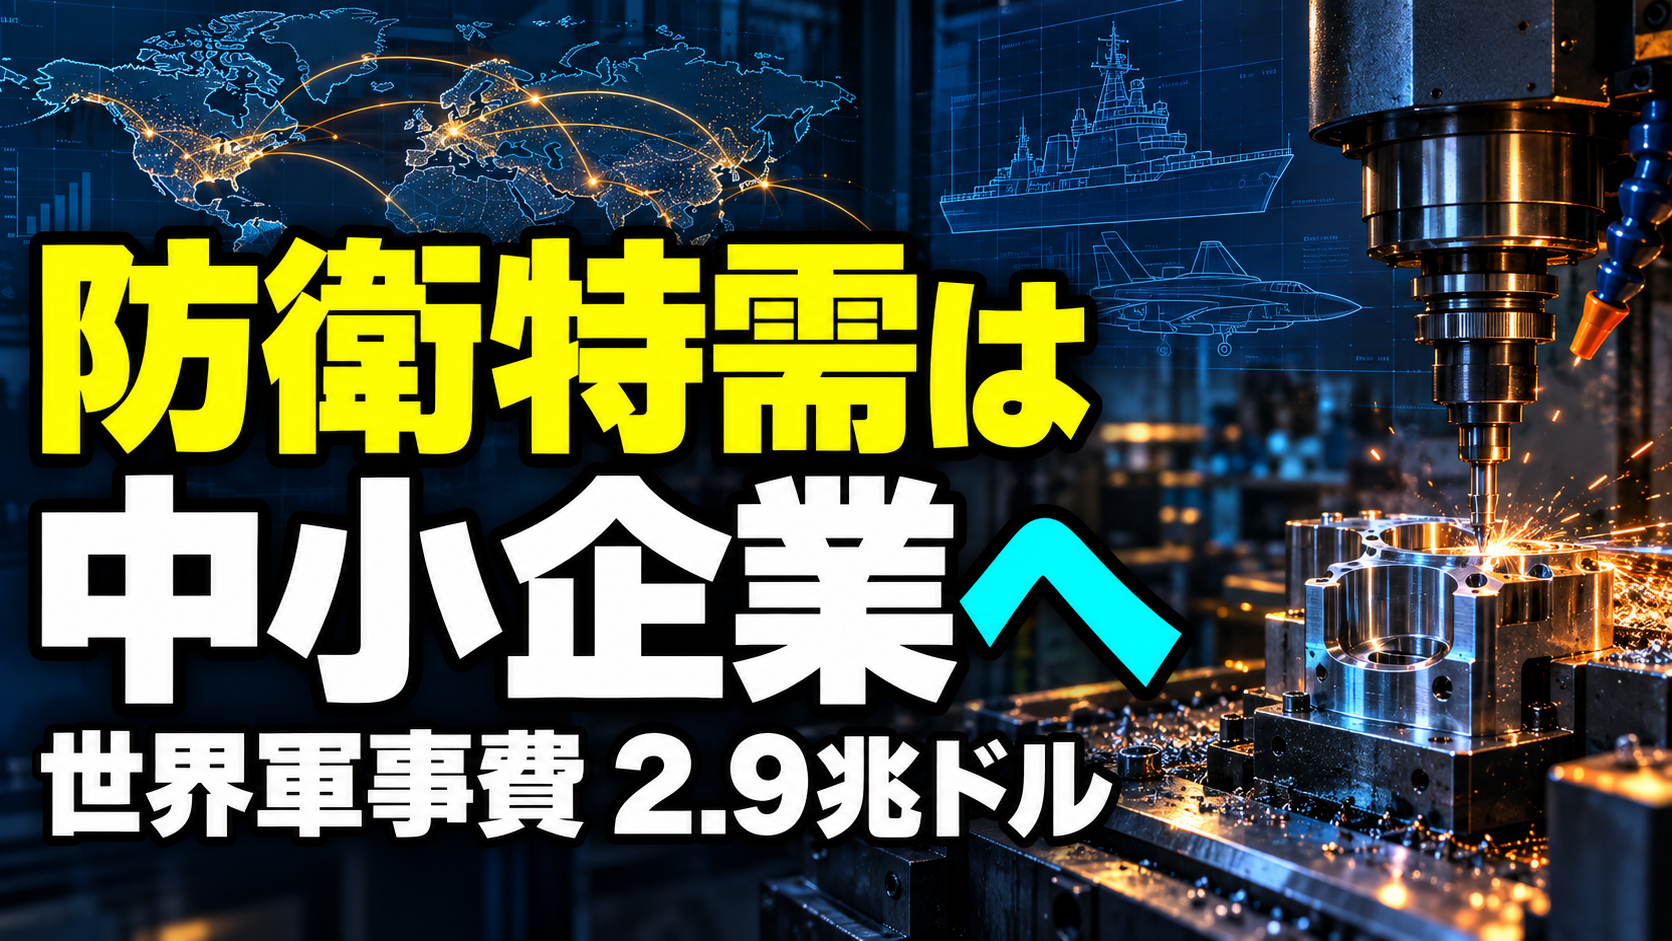
防衛関連で注目を集めるのは、三菱重工業、IHI、川崎重工業といった大手企業です。
しかし、ミサイル、艦艇、戦闘機、無人機は、大手企業だけで完成するものではありません。
精密加工、金型、鋳造、鍛造、熱処理、表面処理、電子部品、センサー、配線、検査装置、ソフトウェア。防衛装備品の裾野には、多数の中小企業が存在します。
いま、その部品企業へも、防衛力強化の波が届き始めているように見えます。
ただし、これは単純な「防衛特需」と呼べる話なのでしょうか。国内の防衛産業は長年、少量生産、受注の不安定さ、人材不足、設備老朽化という課題を抱えてきました。
世界が軍拡へ進む中で、日本も防衛力を維持・強化しなければならない。その現実が、これまで採算面から防衛事業への投資をためらってきた部品メーカーの判断を変え始めている可能性があります。
一方で、世界の軍事費は過去最高水準まで膨らんでいます。
防衛産業を強化する必要がある現実と、そもそもこれほどの軍事費を必要としない世界をどうつくるのか。この二つを切り離さずに考える必要があるのではないでしょうか。
防衛装備は「重工大手だけの産業」ではない
日本には国営の兵器工廠がありません。
防衛省から直接受注する重工・電機などのプライム企業を中心に、その下に多くの部品メーカー、加工会社、素材企業、保守会社が連なる民間サプライチェーンで、防衛装備品は支えられています。
防衛白書では、戦車や戦闘機には1,000社以上、護衛艦には8,000社以上の企業が、部品製造や組み立てなどで関わるとも指摘されています。
例えば護衛艦であれば、船体用の鋼材だけでは足りません。
エンジン、ポンプ、バルブ、発電機、レーダー、通信機器、電源装置、制御盤、特殊塗料、各種配管、ソフトウェア、試験装置まで、多様な産業が必要になります。
防衛力の強化は、大手重工の受注だけでは完結しない構造だといえるでしょう。
部品を作る中小企業が撤退すれば、完成品を設計できても、必要な数を生産・整備できなくなる可能性があります。
なぜ中小企業が動き始めたのか
背景には、防衛予算の増額だけでなく、防衛産業を維持するための制度変更があります。
2026年度の防衛関係予算は約9兆353億円です。このうち、国内の防衛生産・技術基盤を維持・強化するため、企業の生産体制を整備する事業に304億円が計上されています。
支援対象は、単なる生産設備の新設に限りません。
-
原材料・部品の国産化や備蓄
-
代替部材の研究開発
-
最新設備の導入と製造工程の効率化
-
AIを使った検査工程の自動化
-
サイバーセキュリティ対策
-
事業承継、人材育成、技術継承
こうした取組を対象に、防衛生産基盤強化法に基づく支援が進められています。
特に、プライム企業だけでなくサプライヤーに対しても、防衛省が認定後に直接契約を結び、必要な費用を支える仕組みが作られました。
民生向けと共用する設備でも、一定の条件を満たせば支援対象になり得ます。
これは中小企業にとって、防衛案件だけのために専用設備を抱えるリスクを下げる意味を持つのではないでしょうか。
支援実績はすでに増えている
制度の利用状況を見ると、変化の兆しは数字にも表れているようです。
装備品安定製造等確保計画の認定では、中小企業などの認定件数は、2023年度の13件から2024年度には75件へ増えました。
認定金額も、8億円から80億円へ増加しています。
これは、すべての中小企業に大量受注が発生したことを意味するものではありません。
むしろ、これまで更新できなかった設備を入れ替える、供給が途切れそうな部品の製造を続ける、熟練技術を承継する、サイバー対策を行うといった「防衛産業を失わないための投資」が始まっていると見ることもできるのではないでしょうか。
防衛装備品は、必要になってから工場を作っても間に合わない可能性があります。
製造ノウハウ、工作機械、検査設備、熟練技術者、部品の調達先を平時から維持できるかが、有事の増産能力を左右することになりそうです。
輸出ルールの見直しも、投資判断を変え得る
2026年4月には、防衛装備移転三原則と運用指針が改正されました。
海外移転をすべて自由化したわけではありません。案件ごとの厳格な審査や、移転先での目的外使用・第三国移転の管理は、引き続き必要です。
それでも、同盟国・同志国との装備協力や部品供給について、従来よりも可能性が広がったと受け止める企業は増えるかもしれません。
中小企業の側から見れば、国内向けの少量生産だけで終わるのか、国際共同開発や海外の維持整備需要にもつながるのかは、設備投資を判断するうえで大きな違いになるでしょう。
防衛産業への参入を目指す金型企業をつなぐ事業交流制度も2026年10月に新設されました。
これは受注を保証する制度ではありません。しかし、自動車産業などに偏りがちな加工企業が、防衛・航空宇宙・エネルギーといった新市場を検討する入口になり得るのではないでしょうか。
世界の軍事費は年間2.9兆ドルへ
ここで、世界の規模を見ておく必要があります。
スウェーデンのストックホルム国際平和研究所(SIPRI)によると、2025年の世界の軍事費は前年比2.9%増の2兆8,870億ドルとなり、過去最高を更新しました。
世界GDPに占める比率は2.5%。世界人口一人当たりでは352ドルです。
| 順位 | 国・地域 | 2025年の軍事費 |
|---|---|---|
| 1 | 米国 | 9,540億ドル |
| 2 | 中国 | 3,360億ドル(推計) |
| 3 | ロシア | 1,900億ドル(推計) |
| 4 | ドイツ | 1,140億ドル |
| 5 | インド | 921億ドル |
| 10 | 日本 | 622億ドル |
上位5カ国だけで、世界の軍事費の58%を占めます。
日本の防衛関係費とSIPRIの軍事費は、集計範囲や年度、為替レートが異なるため単純比較はできません。
それでも世界が、兵器、弾薬、艦艇、航空機、無人機、サイバー防衛へ巨額資金を投じ続けている構図は、確認しておくべきではないでしょうか。
「戦争が儲かる」構造をどう見るべきか
戦争や軍事的緊張が高まれば、防衛予算は増えます。
兵器の新規調達だけでなく、弾薬の補充、修理、保守、部品供給、サイバー対策、基地整備まで需要が広がります。結果として、防衛関連企業の売上機会が増えることは事実です。
ただし、特定企業が利益を得るから戦争が起きる、と単純化することも正確ではないでしょう。
戦争や対立の背景には、領土、資源、歴史認識、政治体制、民族・宗教、指導者の判断、安全保障上の不信など、多くの要因があります。
一方で、軍事的緊張の高まりが予算と利益を生み、軍備拡大を止めにくくする利害関係を生むことも否定できないのではないでしょうか。
だからこそ、防衛産業に関わる中小企業を一方的に批判するのではなく、武力による威圧や侵略を選択肢にさせない国際秩序をどう作るかが問われているように思います。
部品メーカーの多くは、国から求められる装備品を支え、雇用と技術を守ろうとしている企業です。
個々の町工場を責めるより、緊張が高まるほど軍事支出が増えやすい国際構造に目を向ける必要があるのではないでしょうか。
防衛力の強化と、平和を目指すことは矛盾しない
防衛産業を強化する目的は、本来、戦争をしたいからではなく、相手に「攻めても目的を達成できない」と認識させ、戦争そのものを起こさせない抑止力を持つことだと説明されます。
しかし、侵略や武力による威圧がなく、国際的な信頼と安全保障の枠組みが十分に機能する世界であれば、これほど巨額の軍事費を積み上げる必要は小さくなるのではないでしょうか。
いま、防衛力と生産基盤を強化せざるを得ない現実はあります。
同時に、本来は医療、教育、災害対策、環境技術、食料・エネルギー安全保障へ、より多くの資金と人材を振り向けられる世界を目指すべきではないでしょうか。
防衛関連の部品工場が必要になる現実を直視することと、その必要性が小さくなる平和な世界を望むことは、矛盾しないのではないでしょうか。
投資家として確認したい三つの点
防衛関連の中小企業を考える際は、「防衛関連」という言葉だけで判断しないことが重要ではないでしょうか。
第一に、政府の認定や補助金ではなく、実際にどの装備品・部品で継続受注につながるのか。
第二に、防衛向け専用設備が民生分野でも使えるのか。防衛需要が変動しても、航空宇宙、エネルギー、半導体、医療などへ展開できる企業は、相対的に強みを持ちやすいかもしれません。
第三に、人材、技術承継、サイバー対策を含めて増産できる体制があるのかです。
防衛予算の増額は、すべての企業の利益を保証するものではありません。
むしろ、品質保証、情報管理、長期供給、人材確保という高い壁を越えられる企業が、安定した供給網の一部になっていくのではないでしょうか。
まとめ
防衛力の強化は、重工大手だけの話ではありません。
その裾野には、精密加工、金型、熱処理、電子部品、検査、ソフトウェアを担う、多数の中小企業があります。
防衛生産基盤強化法、設備投資支援、輸出制度の見直しによって、日本の部品産業は新しい局面に入りつつあるように見えます。
しかし世界全体では、軍事費が年間2.9兆ドルまで膨らみました。
いま必要な防衛を支える産業基盤を冷静に見ながら、本当に目指すべき未来は何かを忘れてはならないのではないでしょうか。
防衛装備を作る力が抑止力となり、いつかその力を使う必要すらない世界へ近づくこと。それこそが、技術と産業が果たせる最も大きな役割の一つなのかもしれません。
※本記事は企業・産業・制度の動向を整理したものであり、特定銘柄への投資を推奨するものではありません。


コメント