COMPANY PROFILE
株式会社東芝
- 業種
- インフラ・エネルギー・電機
外部サイトは参考情報です。当サイトが特定の投資判断を推奨するものではありません。
企業概要
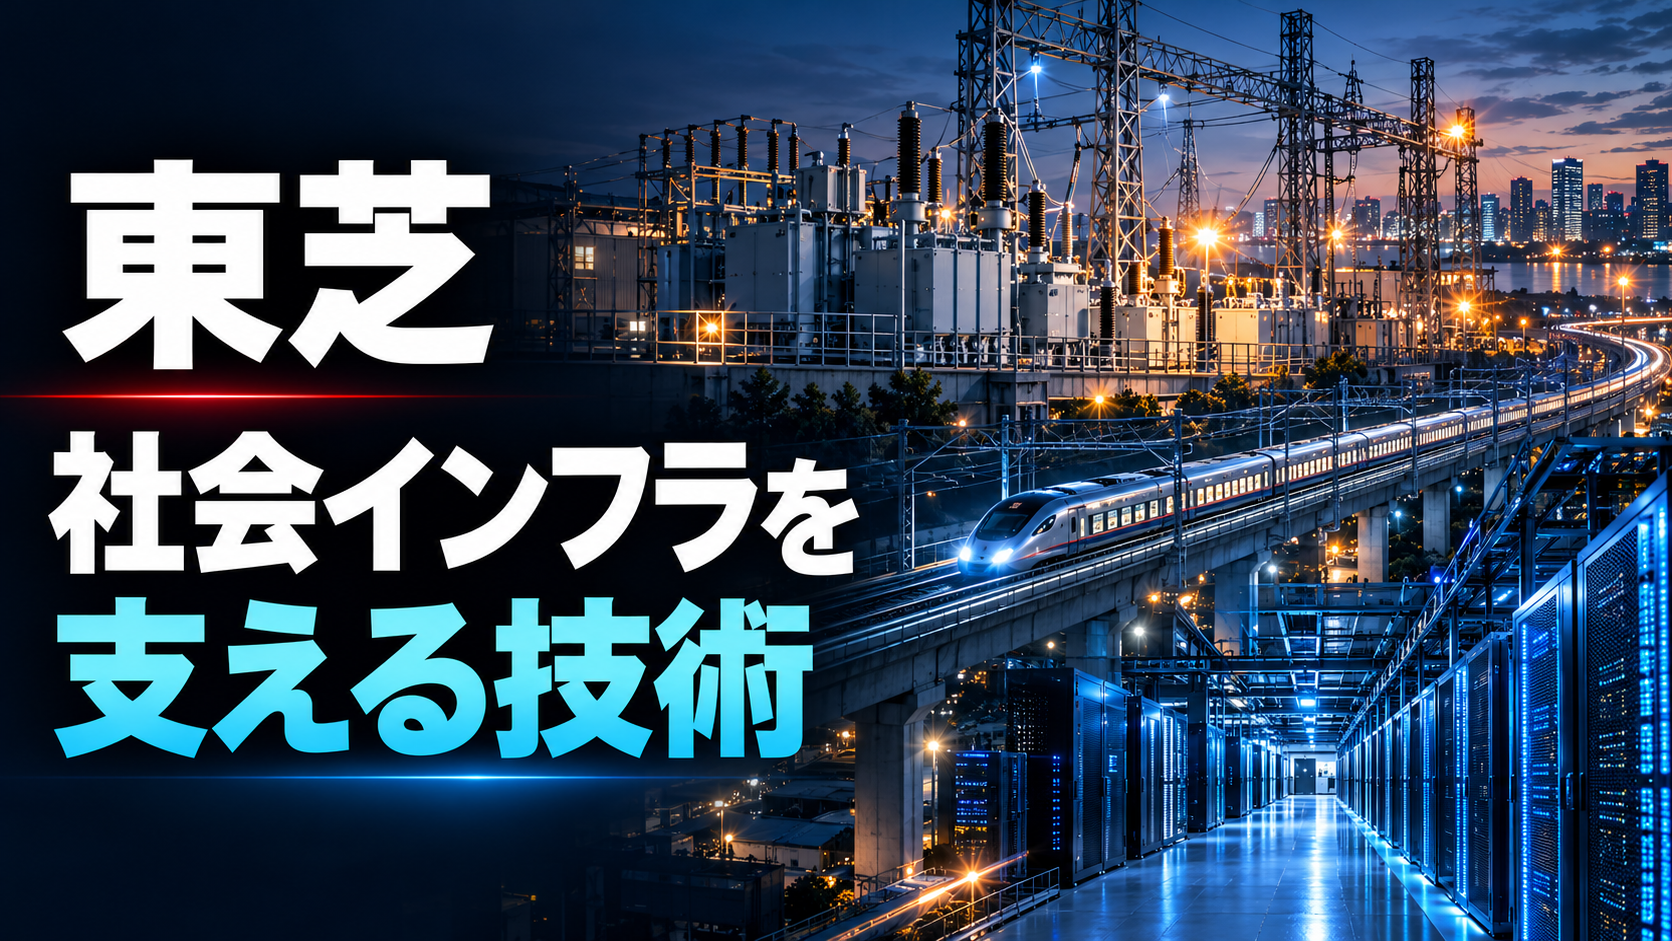
東芝は、エネルギー、送配電、防衛、鉄道、社会インフラ、半導体製造装置、デバイス、ストレージ、デジタルソリューションを幅広く手がける総合電機・インフラ企業である。
家電やパソコンの印象が強い企業だが、現在の収益基盤は、エネルギー、インフラ、産業、デジタル、デバイスなどのBtoB領域に置かれている。電力の安定供給、公共・交通インフラ、防衛、データセンター、半導体製造といった、国家・企業の基盤を支える事業が中心だ。
2023年に非上場化した後は、短期的な市場評価から距離を取り、事業ポートフォリオの再構築、収益性の改善、成長領域への投資を進めている。
沿革
東芝の源流は二つある。
一つは、1875年に田中久重が設立した田中製造所である。田中製造所は1893年に芝浦製作所へ改称し、重電・産業機器を担う企業へ発展した。
もう一つは、1890年に設立された白熱舎である。白熱舎は後に東京電気となり、日本の照明・電機産業を支えた。
1939年、芝浦製作所と東京電気が合併し、東京芝浦電気株式会社が誕生した。1984年に株式会社東芝へ商号変更した。
戦後は、発電設備、送配電機器、鉄道、医療、半導体、コンピューター、家電などへ事業を広げた。現在は、エネルギー、インフラ、デバイス、デジタル領域を軸に再成長を目指している。
主な事業
エネルギー・送配電
火力、原子力、再生可能エネルギー、送変電・配電、電力制御、蓄電池などを扱う。
電力需要の増加、老朽設備の更新、再生可能エネルギーの導入、AIデータセンターの増設により、電力インフラの重要性が高まる局面で事業機会を持つ。
社会インフラ・防衛
鉄道、公共インフラ、監視・制御、レーダー、誘導機器などを手がける。
防災、交通、防衛、行政・公共サービスなど、長期運用と高い信頼性が求められる分野に強みを持つ。
デバイス&ストレージ
パワー半導体、半導体製造装置、HDD、電子デバイスなどを展開する。
HDD事業は、AIデータセンターで増える大容量データの保存需要を取り込む事業の一つである。高速性を重視するSSDとは異なり、低コストで大量データを保管するニアラインHDDの需要を狙う。
デジタルソリューション
企業・公共向けのITシステム、データ活用、製造・社会インフラのデジタル化、サイバーセキュリティなどを扱う。
東芝は、機器単体だけでなく、電力・製造・公共・交通の運用データを活用するソリューション事業の強化を進めている。
業績・財務の概況
2025年度の売上高は3兆7,091億円、営業利益は3,008億円、EBITDAは4,818億円となった。
営業キャッシュフローは3,283億円、フリーキャッシュフローは1兆647億円。フリーキャッシュフローには、キオクシア株式などの売却・評価益が大きく寄与しており、毎年同水準の資金創出を示すものではない。
東芝は2026年3月、非上場化時に組成したレバレッジローンの借り換えを実施した。会社は、借入金額の削減、金利条件の改善、投資制限・財務制限条項の緩和によって、将来投資の自由度が高まったと説明している。
事業上の強み
-
150年を超える電機・重電・社会インフラの技術蓄積
-
電力、送配電、防衛、鉄道、半導体製造装置、デジタルをまたぐ事業基盤
-
大規模・長期案件を手がけてきた設計、製造、保守の能力
-
データセンターの電力・インフラ・ストレージに関わる複数の事業機会
-
非上場化後の財務改善と事業再編による投資余地
注意すべき点
事業領域が広いため、すべての分野が同時に成長するわけではない。大型案件では、原材料高、プロジェクト遅延、コスト超過、規制変更、地政学リスクなどが収益に影響する可能性がある。
また、非上場企業であるため、一般の投資家が東芝そのものへ直接投資することはできない。東芝の業績・投資判断は、関連上場企業やサプライチェーンに影響する可能性はあるが、株価との関係は間接的に見る必要がある。
今回の記事との関係
東芝はAIデータセンター向け大容量HDDの供給拡大を目指している。報道どおりTDKの磁気ヘッド事業を取得する動きがあるなら、それはHDDの供給安定と次世代品の競争力を守るための戦略投資になり得る。
一方で、数千億円規模とされる案件は、東芝にとっても軽い投資ではない。買収金額、資金調達、長期供給契約、競争当局の判断を含めて、慎重に追う必要がある。
参考情報
当サイトで確認した最新動向
関連する記事はまだありません。