COMPANY PROFILE
株式会社日立製作所
- 業種
- 精密機器・電機
- 証券コード
- 6501
外部サイトは参考情報です。当サイトが特定の投資判断を推奨するものではありません。
株式会社日立製作所は、1910年に創業した日本の総合電機・社会インフラ企業です。
事業領域は、企業や公共機関向けのITシステム、AI、クラウド、電力網、鉄道、産業設備、物流、ビル設備、半導体製造装置、分析装置などに広がっています。
家電や個別の電気製品だけを販売する企業ではなく、情報技術、制御技術、製品、設備、保守サービスを組み合わせて社会インフラと企業活動を支えることを主要事業としています。
日立は、事業を「デジタルシステム&サービス」「エナジー」「モビリティ」「コネクティブインダストリーズ」の4セクターと、新たな成長分野を担う戦略SIBビジネスユニットに分けて展開しています。
デジタルシステム&サービス
デジタルシステム&サービスでは、企業、金融機関、官公庁、社会インフラ事業者などへ、システム開発、クラウド、データ基盤、AI、サイバーセキュリティ、ストレージなどを提供しています。
日立は、データとデジタル技術を活用して顧客の業務や設備を改善する事業群を「Lumada」として展開しています。
システムを納入するだけでなく、顧客の業務データや設備データを継続的に活用し、運用改善や保守、ソフトウェア更新などのサービス収入へつなげることを目指しています。
エナジー
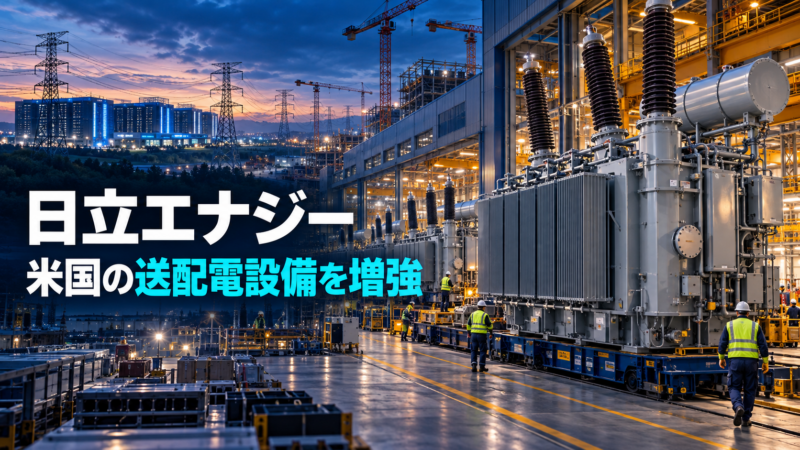
エナジー事業では、送配電設備、変圧器、高圧機器、送電システム、電力網制御、原子力発電関連設備などを扱っています。
この事業の中心企業の一つが、日立製作所の完全子会社である日立エナジーです。
日立エナジーは、世界の電力会社、データセンター、製造業、交通事業者、再生可能エネルギー事業者などへ、変圧器、送電・変電設備、系統制御システム、保守サービスを提供しています。
AIデータセンターの建設、電力需要の増加、再生可能エネルギーの系統接続、老朽化した電力網の更新などによって、送配電機器の需要が拡大しています。
日立製作所の2026年3月期資料によると、日立エナジーの売上は198億ドル、Adjusted EBITA率は13.4%、受注残は579億ドルでした。円換算資料では、受注残は約9.2兆円とされています。
日立エナジーは非上場企業ですが、完全子会社であるため、その売上、利益、資産、設備投資は日立製作所の連結決算へ反映されます。
モビリティ
モビリティ事業では、鉄道車両、信号・制御システム、運行管理、鉄道向けデジタルサービス、保守などを世界で展開しています。
日立レールを中心に、車両の製造だけでなく、鉄道信号、運行制御、設備監視、保守、デジタル化までを一体的に提供しています。
鉄道事業は長期間の大型契約が多く、受注から売上計上まで複数年かかる場合があります。このため、受注額だけでなく、受注残から売上への転換、プロジェクトの進捗、採算性を確認する必要があります。
コネクティブインダストリーズ
コネクティブインダストリーズでは、産業設備、物流システム、ロボット、空調・ビル設備、昇降機、計測・分析装置、半導体製造装置などを展開しています。
工場や物流施設の設備をデジタル技術でつなぎ、生産性、品質、保守、安全性を改善するソリューションを提供しています。
日立ハイテクが扱う半導体製造装置、電子顕微鏡、分析装置なども、この事業領域に関係します。
生成AIやフィジカルAIの普及に伴い、データセンター、製造現場、物流設備、鉄道、電力網など、日立が従来から設備と運用知識を持つ分野でAIを活用する機会が広がっています。
日立の強み
日立の強みは、ITだけでなく、発電・送電設備、鉄道、工場、ビル、物流など、現実の設備と運用に関する技術と実績を持つことです。
ソフトウェア企業がAIやデータ分析だけを提供するのに対し、日立は機械、電機製品、制御システム、IT、保守サービスを一体的に提供できます。
日立は、AIを現実空間の設備や機械へ適用する事業を「HMAX」として展開しています。鉄道、エネルギー、産業設備などで蓄積したデータと運用知識をAIへ組み込み、設備の自律運転、保守効率化、生産性向上へつなげる方針です。
日立の業績を見る際の注意点
日立製作所の2026年3月期の連結売上収益は、10兆5,868億円でした。
事業規模が大きく、複数の分野を展開しているため、一つの工場、一件の受注、一つの新技術だけで企業全体の業績を判断することはできません。
投資判断では、各セクターの売上成長だけでなく、Adjusted EBITA、利益率、受注残、設備投資、フリーキャッシュフロー、ROICなどを確認する必要があります。
大型インフラ事業では、資材価格の上昇、人件費、納期遅延、契約条件、為替、地政学情勢などによって採算が変化する可能性があります。
受注残が増えていても、低採算の案件やプロジェクトの遅延があれば、利益とキャッシュフローが伸びない場合があります。
日立エナジーの生産能力拡大についても、工場を建設した事実だけで判断せず、受注残から売上への転換、工場稼働率、変圧器の利益率、納期短縮、設備投資の回収を確認する必要があります。
今後の日立製作所を評価するうえでは、日立エナジーを中心とする電力網事業、Lumadaを中心とするデジタルサービス、鉄道、半導体製造装置、産業AIなどが、継続的な利益とキャッシュフローを生み出せるかが重要になります。
主な根拠資料
日立製作所
「会社概要」
https://www.hitachi.com/ja-jp/about/hitachi/
日立製作所
「株主・投資家向け情報」
https://www.hitachi.com/ja-jp/ir/
日立製作所
「2026年3月期 連結決算の概要」
https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/04/0427/2025_Anpre.pdf
日立製作所
「2026年3月期 決算短信」
https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/04/0427/2025_An.pdf
日立エナジー
「Company Profile」
https://www.hitachienergy.com/company/company-profile